補聴器の医療費控除
条件は、補聴器相談医の「補聴器適合に関する診療情報提供書」です。購入の前に受診しましょう。
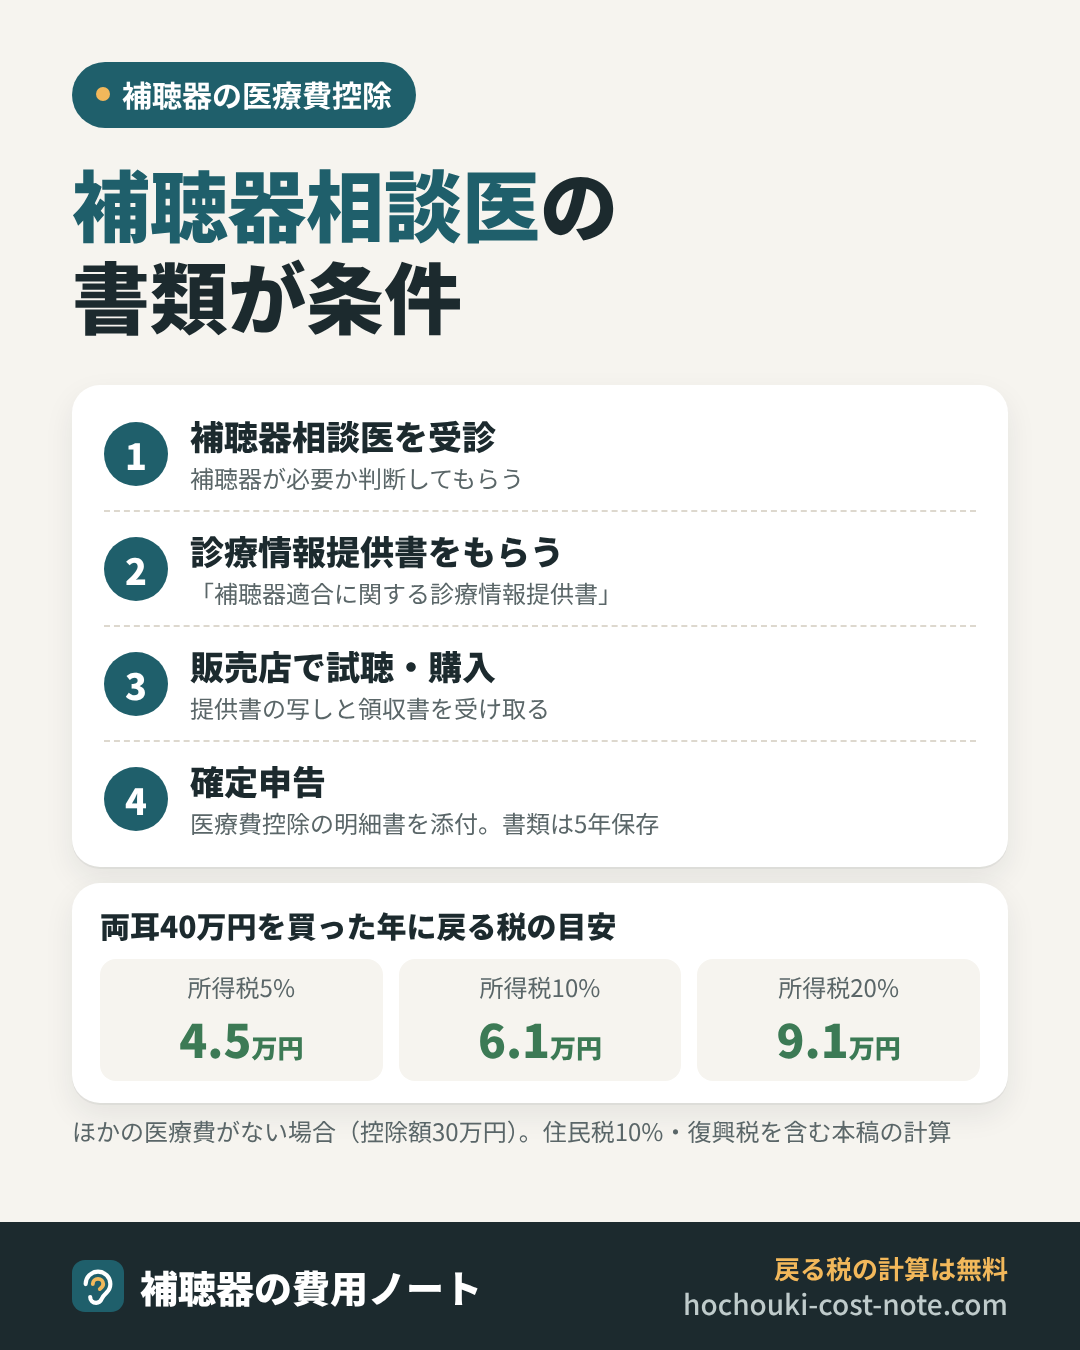
補聴器が医療費控除の対象になる条件
国税庁は2018年に、次の場合の補聴器の購入費を医療費控除の対象として扱うと示しています。
日本耳鼻咽喉科学会(現・日本耳鼻咽喉科頭頸部外科学会)が認定した補聴器相談医が、「補聴器適合に関する診療情報提供書(2018)」で、補聴器が診療等のために直接必要であることを証明している場合。対象は一般的に支出される水準を著しく超えない部分です。
ふつうの耳鼻咽喉科でなく、補聴器相談医であることがポイントです。学会のサイトで都道府県ごとに名簿が公開されています。
手続きの流れ
- 補聴器相談医を受診:診察・検査で補聴器が必要か判断してもらう
- 診療情報提供書をもらう:作成料がかかることがあるので事前に確認(練馬区の案内)
- 販売店で試聴・購入:情報提供書を販売店に出し、購入時に情報提供書の写しと領収書を受け取る
- 確定申告:購入した年の分の確定申告で「医療費控除の明細書」を添付する
- 5年間保存:情報提供書の写しと領収書を保存し、税務署に求められたら提示する
いくら戻る?(計算のしかた)
控除額 = その年の医療費の合計 − 保険金などで補てんされる額 − 10万円(総所得金額等が200万円未満の人は、10万円ではなく所得の5%)。上限は200万円です(国税庁 No.1120)。
戻る税は、おおよそ控除額 ×(所得税率×1.021+住民税10%)です。両耳40万円を買った年に、ほかの医療費がない場合:
| 所得税率 | 控除額 | 戻る税の目安(1回の購入) |
|---|---|---|
| 5% | 30万円 | 約4.5万円 |
| 10% | 30万円 | 約6.1万円 |
| 20% | 30万円 | 約9.1万円 |
| 非課税(所得税・住民税とも) | — | 0円 |
本稿の計算。所得税の税率は課税所得によって決まります。
家族の申告で受けられることも
医療費控除は、自分だけでなく生計を一にする配偶者や親族のために払った医療費も対象です。年金暮らしで税金がかからない親の補聴器を、生計を一にする子が払った場合は、子の申告で控除を受けられることがあります。「生計を一にする」かどうかは状況によるので、税務署で確認しましょう。
助成を受けたときは
保険金などで補てんされる額は医療費から差し引きます。本稿の計算では、補装具費や自治体の助成の額も差し引いてから控除額を出しています。扱いに迷うときは税務署に確認してください。電池代を控除に入れられるかは、本稿では確認できなかったため計算に含めていません。
まず補聴器相談医を受診する
医療費控除を受けるには、購入の前に補聴器相談医の診療情報提供書が必要です。受診のときに「医療費控除を受けたい」と伝え、書類の作成料も確認しましょう。
補聴器専門店・受診予約の広告リンクは現在未設定です。
出典
- 国税庁 個人課税課情報第3号(平成30年4月16日)補聴器の購入費用に係る医療費控除の取扱い
- 国税庁 タックスアンサーNo.1120 医療費を支払ったとき(医療費控除)
- 練馬区 補聴器購入費の医療費控除の流れ(案内資料・PDF)
- 滋賀県 補聴器の購入をお考えの方へ
- 日本耳鼻咽喉科頭頸部外科学会 補聴器相談医リスト
- 日本耳鼻咽喉科頭頸部外科学会(トップページ・補聴器相談医リストへのリンク)